یادداشت / از محل تولید ثروت تا محل خلق ارزش؛ چرا انتقال حسابهای بانکی شرکتها به خوزستان اهمیت دارد؟
از محل تولید ثروت تا محل خلق ارزش؛ چرا انتقال حسابهای بانکی شرکتها به خوزستان اهمیت دارد؟
خوزستان باید از ظرفیت تولیدی خود، سهم بیشتری در تأمین مالی توسعه به دست آورد
محور سیاستی: بازگشت منافع مالی فعالیتهای اقتصادی به چرخه توسعه استان
دکتر حسین ولی عیدی، عضو هیئت علمی دانشگاه
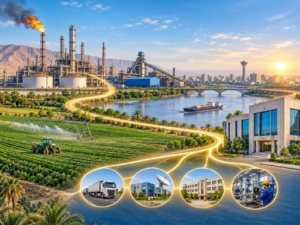
خوزستان یکی از کانونهای اصلی تولید ثروت در اقتصاد ایران است. بخش مهمی از ظرفیت تولید نفت، گاز، پتروشیمی، فولاد، کشاورزی و تجارت کشور در این استان قرار دارد. فعالیت این صنایع، علاوه بر ایجاد ارزش افزوده، جریان گستردهای از درآمدها، پرداختها، خریدها و مبادلات مالی را شکل میدهد.
بااینحال، میان محل استقرار واحدهای تولیدی و محل استقرار مراکز تصمیمگیری مالی و مدیریت منابع آنها همیشه انطباق وجود ندارد. ممکن است یک شرکت در خوزستان تولید کند، از زیرساختها و نیروی انسانی استان بهره ببرد و درآمد قابلتوجهی ایجاد کند؛ اما بخش مهمی از مدیریت وجوه، عملیات خزانهداری و گردش حسابهای آن در خارج از استان انجام شود.
این وضعیت یک پرسش مهم توسعهای را مطرح میکند: چگونه میتوان اطمینان یافت که بخشی متناسب از ظرفیت مالی ناشی از فعالیت اقتصادی در خوزستان، به تأمین مالی تولید، سرمایهگذاری و اشتغال در همین استان کمک میکند؟
موضوع انتقال حسابهای بانکی شرکتهای فعال در خوزستان را باید در چارچوب این پرسش بررسی کرد؛ نه صرفاً بهعنوان تغییر محل افتتاح حساب.
انتقال حساب، نقطه آغاز است نه مقصد توسعه
در تحلیل این موضوع باید میان چند مفهوم تمایز قائل شد:
- محل ثبت و افتتاح حساب بانکی؛
- محل استقرار مدیریت مالی و خزانهداری شرکت؛
- محل نگهداری و گردش وجوه؛
- محل تجهیز منابع بانکی؛
- محل تخصیص تسهیلات و اعتبار؛
- محل تحقق سرمایهگذاری و ارزش افزوده.
این مفاهیم با یکدیگر مرتبطاند، اما معادل یکدیگر نیستند. انتقال حساب بانکی ممکن است منابع و تعاملات بانکی مرتبط با شرکت را در استان افزایش دهد، اما لزوماً به افزایش تسهیلاتدهی یا سرمایهگذاری منجر نمیشود.
در شهریور ۱۴۰۵، استاندار خوزستان انتقال حساب شرکتهای مستقر در استان از تهران و سایر مناطق را بهعنوان مطالبهای برای تقویت ظرفیت مالی استان مطرح کرد. همچنین در نشست شورای هماهنگی بانکهای استان، بر بازگشت منابع مالی جذبشده به چرخه اقتصادی خوزستان و افزایش توان تأمین مالی تولید تأکید شد. این اظهارات نشاندهنده جهتگیری سیاستی استان هستند؛ اما برای ارزیابی میزان تحقق آنها باید اطلاعات مربوط به حسابهای منتقلشده، منابع واقعی جذبشده و تسهیلات پرداختی منتشر شود.
مسئله اصلی؛ کیفیت گردش منابع مالی
اهمیت انتقال حسابها زمانی روشنتر میشود که به نقش نظام بانکی در توسعه منطقهای توجه کنیم. بانکها یکی از مهمترین واسطههای تبدیل پسانداز و منابع مالی به سرمایهگذاری هستند. هرچه ارتباط نظام بانکی با بنگاههای تولیدی، زنجیرههای تأمین و فرصتهای اقتصادی استان مؤثرتر باشد، امکان شناسایی و تأمین مالی فعالیتهای مولد نیز افزایش مییابد.
بااینحال، افزایش منابع بانکی تنها یکی از شروط توسعه است. کیفیت تخصیص اعتبار، اعتبارسنجی بنگاهها، توان بازپرداخت، ریسک فعالیت اقتصادی و مقررات بانک مرکزی نیز تعیینکنندهاند.
بنابراین، سیاست مطلوب نباید صرفاً بر افزایش مانده سپردهها متمرکز باشد؛ بلکه باید به این پرسش پاسخ دهد که منابع جذبشده چگونه به سرمایهگذاری و افزایش بهرهوری تبدیل خواهند شد.
برای مثال، یکی از فرصتهای مهم خوزستان، تأمین مالی شرکتهای کوچک و متوسطی است که در زنجیره تأمین صنایع بزرگ فعالیت میکنند. بسیاری از این بنگاهها ممکن است توان فنی و بازار مناسب داشته باشند، اما به دلیل محدودیت سرمایه در گردش، ضعف وثایق یا دشواری دسترسی به اعتبار، امکان توسعه ظرفیت خود را پیدا نکنند.
اگر سیاست انتقال حسابها با طراحی ابزارهای مناسب تأمین مالی این بنگاهها همراه شود، میتواند از یک اقدام بانکی به یک سیاست توسعه صنعتی تبدیل شود.
الگوی پیشنهادی؛ از انتقال حساب تا تأمین مالی مولد
برای تحقق این هدف، پیشنهاد میشود برنامهای مشترک میان استانداری، شبکه بانکی، شرکتهای بزرگ و تشکلهای اقتصادی طراحی شود که چهار مرحله داشته باشد:
۱. شناسایی و نقشهبرداری جریانهای مالی شرکتها
در گام نخست، شرکتهای بزرگ بر اساس حجم فعالیت، نوع مالکیت، محل استقرار، ساختار مالی و میزان گردش وجوه شناسایی شوند. سپس مشخص شود کدام حسابها و عملیات مالی قابلیت استقرار در استان را دارند و چه محدودیتهای حقوقی، عملیاتی یا بانکی وجود دارد.
۲. طراحی توافقهای متناسب با ساختار هر شرکت
بهجای اعمال یک نسخه واحد برای همه شرکتها، برای هر بنگاه برنامهای متناسب با ساختار خزانهداری، الزامات مالی و عملیات آن تدوین شود. انتقال حسابهای عملیاتی، پرداخت حقوق و دستمزد، مدیریت پرداختهای محلی و استفاده از خدمات بانکی استان میتواند بخشی از این برنامه باشد.
۳. پیوند منابع بانکی با طرحهای اولویتدار
شبکه بانکی با همکاری دستگاههای اقتصادی استان، فهرستی از طرحهای دارای توجیه فنی و اقتصادی تهیه کند. تأمین مالی بنگاههای کوچک و متوسط زنجیره تأمین صنایع، صنایع تبدیلی کشاورزی، طرحهای بهرهوری انرژی و آب و کسبوکارهای فناورانه میتواند در اولویت قرار گیرد.
۴. پایش نتایج و انتشار گزارش عملکرد
گزارشهای دورهای باید میزان انتقال حسابها، منابع جذبشده، تسهیلات پرداختی، سهم بخشهای مولد و نتایج واقعی در سرمایهگذاری و اشتغال را نشان دهند.
یک ملاحظه مهم؛ انضباط حقوقی در اجرای سیاست
در برخی اظهارات رسانهای شهریور ۱۴۰۵، موضوع محرومیت از بخشودگی مالیاتی یا پرداخت دوبرابری مالیات برای شرکتهایی که حسابهای خود را منتقل نکنند مطرح شده است. بااینحال، هرگونه مالیات، جریمه یا محدودیت مالیاتی باید مستند به قانون و در حدود صلاحیت مرجع قانونی باشد. اصل ۵۱ قانون اساسی نیز وضع مالیات را منوط به قانون میداند. بنابراین، اظهارنظر یا تصمیم یک نشست استانی بهتنهایی برای ایجاد تکلیف مالیاتی جدید کافی نیست و هر اقدام در این زمینه نیازمند بررسی دقیق مستندات قانونی و مرجع صلاحیتدار است.
از سوی دیگر، انتقال منابع نباید به افزایش هزینه عملیات شرکتها، کاهش کارایی مدیریت نقدینگی یا تضعیف رقابت بانکی منجر شود. سیاست توسعهای پایدار باید هم منافع استان و هم الزامات قانونی و اقتصادی بنگاه را در نظر بگیرد.
نقشه راه اجرایی
| افق زمانی | اقدام پیشنهادی | مسئول یا همکار اصلی |
| کوتاهمدت | شناسایی شرکتها، حسابها و جریانهای مالی قابلانتقال | استانداری، بانکها، شرکتها |
| کوتاهمدت | تعیین خط مبنای منابع و مصارف بانکها | شورای هماهنگی بانکها |
| میانمدت | توافق بر سر استقرار خدمات بانکی و خزانهداری قابلانتقال | شرکتها و بانکها |
| میانمدت | طراحی سبد طرحهای اولویتدار تأمین مالی | بانکها، صمت، جهاد کشاورزی و تشکلها |
| بلندمدت | ارزیابی آثار سیاست بر سرمایهگذاری، اشتغال و ارزش افزوده | سازمان مدیریت و برنامهریزی استان و مراکز پژوهشی |
شاخصهای سنجش موفقیت
موفقیت این سیاست را باید با مجموعهای از شاخصها ارزیابی کرد:
- میزان حسابهای عملیاتی منتقلشده؛
- منابع واقعی جذبشده و متوسط مانده سپردههای مرتبط؛
- میزان تسهیلات پرداختی به فعالیتهای مولد؛
- سهم بنگاههای کوچک و متوسط زنجیره تأمین از تسهیلات؛
- سرمایهگذاری جدید و اشتغال پایدار حاصل؛
- کیفیت بازپرداخت و ریسک اعتباری تسهیلات.
جمعبندی
انتقال حسابهای بانکی شرکتهای فعال در خوزستان میتواند گامی مؤثر در جهت تقویت ظرفیت مالی استان باشد؛ اما ارزش واقعی آن زمانی آشکار میشود که منابع جذبشده به فعالیتهای مولد، سرمایهگذاری، بهرهوری و اشتغال تبدیل شوند.
خوزستان بهجای تمرکز صرف بر محل نگهداری حسابها، باید به دنبال اصلاح رابطه میان تولید ثروت، گردش منابع مالی و تأمین مالی توسعه باشد.
هدف نهایی، انتقال حساب نیست؛ هدف آن است که ظرفیت مالی حاصل از فعالیت اقتصادی در خوزستان، به یکی از موتورهای تأمین مالی آینده همین استان تبدیل شود.